Vous cherchez à retrouver une assurance vie après un décès ? La première démarche consiste à saisir gratuitement l’AGIRA avec une copie de l’acte de décès et l’identité des bénéficiaires potentiels, même si vous ignorez le nom de l’assureur.
Le circuit change lorsque le décès remonte à plus de dix ans ou lorsque les sommes ont déjà été transférées à la Caisse des dépôts : dans ce cas, la recherche passe par Ciclade, tandis que la qualité d’héritier ne suffit jamais, à elle seule, à établir celle de bénéficiaire.
L’essentiel
- 🔎 L’AGIRA recherche gratuitement un contrat d’assurance-vie après le décès d’un souscripteur.
- 📄 Joignez une copie de l’acte de décès et désignez clairement les bénéficiaires potentiels.
- ⏱️ L’AGIRA transmet la demande au marché de l’assurance sous 15 jours maximum.
- 🏦 Pour des capitaux transférés à la Caisse des dépôts, utilisez Ciclade.
- ⚠️ Un héritier n’est pas automatiquement bénéficiaire : tout dépend de la clause bénéficiaire.
Pourquoi rechercher l’assurance-vie d’un proche décédé ?
Une assurance-vie peut rester inconnue de la famille, notamment lorsque les relevés sont anciens, que le contrat a été souscrit dans une autre banque ou que le défunt n’en a jamais parlé à ses proches.
La recherche permet d’identifier un assureur éventuel et de vérifier si un capital ou une rente a été prévu au profit d’une personne désignée dans le contrat, sans présumer du résultat avant l’examen de la clause bénéficiaire.
Un contrat d’assurance-vie reste distinct d’un compte bancaire, d’une assurance décès ou d’un produit d’épargne retraite supplémentaire, qui peuvent nécessiter d’autres interlocuteurs et d’autres recherches.
Une idée reçue revient souvent : « les héritiers récupèrent automatiquement l’assurance-vie ». La clause bénéficiaire décide d’abord de la personne appelée à recevoir le capital, tandis que le notaire examine la place du contrat dans le règlement successoral.
La démarche vaut donc la peine. Elle évite aussi de laisser dormir un capital non réclamé.
Première étape : préparer les informations avant la recherche
Avant de saisir un organisme, réunissez les éléments qui permettent d’identifier précisément le défunt et les personnes susceptibles d’être bénéficiaires ; un dossier lisible limite les demandes complémentaires et les rejets liés à une désignation imprécise.
Les documents de recherche d’assurance-vie
Préparez au minimum une copie de l’acte de décès. Ajoutez les informations connues sur le souscripteur : nom, prénom, date et lieu de naissance, dernière adresse et date du décès.
Si vous pensez être bénéficiaire, indiquez vos propres coordonnées complètes. Mentionnez séparément les autres bénéficiaires potentiels, avec leur identité et leur adresse lorsque vous les connaissez.
Examinez également les papiers conservés par le défunt :
- relevés bancaires faisant apparaître un prélèvement ou un versement ;
- courriers d’une compagnie d’assurance ou d’une banque ;
- avis d’échéance, certificats d’adhésion et relevés annuels ;
- classeurs administratifs, déclarations fiscales et contrats anciens ;
- coordonnées d’un conseiller, d’un courtier ou d’un notaire.
Ne transmettez que les pièces demandées par le canal officiel. Gardez une copie de chaque document et notez la date d’envoi.

Deuxième étape : saisir gratuitement l’AGIRA
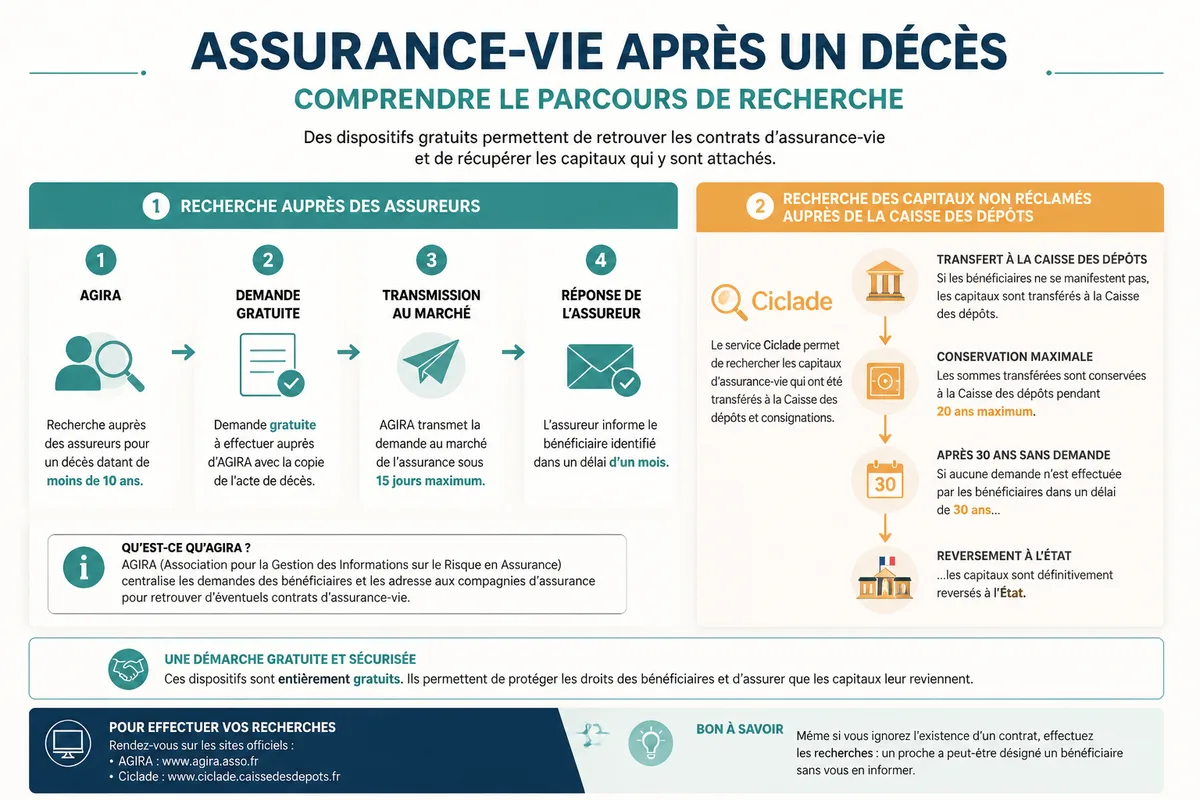
Pour rechercher un contrat d’assurance-vie souscrit par une personne décédée depuis moins de dix ans, adressez une demande à l’AGIRA, en ligne ou par courrier, avec l’acte de décès et les informations d’identification disponibles.
L’AGIRA transmet ensuite la demande aux assureurs, mutuelles et institutions de prévoyance concernés. Elle ne verse aucun capital et ne décide pas qui doit recevoir les fonds.
La saisine est gratuite. Aucun intermédiaire ne doit vous imposer des frais pour lancer cette recherche officielle.
Étape 1 : vérifier l’ancienneté du décès
Commencez par comparer la date du décès avec le délai de dix ans prévu pour le parcours AGIRA. Si cette période est dépassée, effectuez aussi une recherche sur Ciclade, car les capitaux peuvent avoir quitté l’assureur.
Le point de départ exact du transfert à la Caisse des dépôts doit être vérifié dans le cadre applicable au contrat, car les textes et les présentations administratives peuvent retenir l’événement juridique pertinent différemment.
Étape 2 : réunir les pièces et les identités
Scannez l’acte de décès ou préparez une copie lisible. Écrivez les noms des bénéficiaires potentiels séparément, plutôt que de les regrouper dans une formule vague qui empêcherait leur identification individuelle.
Un bénéficiaire supposé doit fournir ses coordonnées exactes. La demande peut être écartée si les personnes susceptibles d’être bénéficiaires ne sont pas désignées explicitement et séparément.
Étape 3 : envoyer la demande en ligne ou par courrier
Utilisez le service AGIRA dédié à l’assurance-vie ou l’adresse postale indiquée sur son site officiel, après avoir vérifié les coordonnées au moment de l’envoi.
Ajoutez un moyen de contact fiable. Conservez le formulaire, les pièces et la preuve d’expédition.
- Identifiez le défunt avec son état civil et sa date de décès.
- Joignez la copie de l’acte de décès.
- Désignez chaque bénéficiaire potentiel séparément.
- Envoyez la demande via le canal officiel de l’AGIRA.
- Archivez le dossier et la date de transmission.
La page officielle de l’AGIRA pour les recherches de contrats vie indique les modalités à utiliser ; vérifiez toujours le formulaire et l’adresse avant publication ou envoi.
Que fait l’AGIRA après votre demande ?
L’AGIRA traite la saisine et l’adresse à l’ensemble du marché de l’assurance dans un délai maximal de quinze jours, puis les organismes concernés examinent leurs fichiers et la clause bénéficiaire du contrat éventuellement retrouvé.
L’AGIRA dispose de 15 jours maximum pour transmettre la demande.
Lorsqu’un assureur identifie un bénéficiaire, il l’informe de l’existence du capital ou de la rente à son profit dans le délai applicable, annoncé comme étant d’un mois dans les informations officielles consultées.
Le contact est adressé au bénéficiaire identifié. La personne qui a déposé la demande ne reçoit donc pas nécessairement le détail des suites données, surtout si elle ne figure pas dans la clause bénéficiaire.
Une absence de courrier ne permet pas de conclure avec certitude qu’aucun contrat n’existait : elle peut signifier que la recherche n’a rien identifié, que le demandeur n’est pas bénéficiaire ou que le dossier doit être vérifié par un autre circuit.
Ne confondez pas silence administratif et droit acquis. Ici, vous séparez clairement l’existence du contrat et votre qualité de bénéficiaire.
AGIRA ou Ciclade : quel service utiliser ?
L’AGIRA sert à interroger les assureurs après le décès ; Ciclade sert à rechercher des sommes déjà transférées à la Caisse des dépôts, généralement dans le parcours des contrats en déshérence.
Le bon service dépend d’abord de l’étape atteinte par les fonds. Utiliser Ciclade trop tôt ne remplace pas une saisine AGIRA lorsque le décès entre encore dans son périmètre.
| Situation | Service à utiliser | Résultat attendu |
|---|---|---|
| Décès datant de moins de 10 ans | AGIRA | Recherche auprès des organismes d’assurance |
| Capitaux transférés à la Caisse des dépôts | Ciclade | Recherche et demande de restitution des avoirs |
| Contrat détenu par un assureur identifié | Assureur | Instruction du dossier de paiement |
Quand utiliser Ciclade ?
Après dix ans de recherches infructueuses, les capitaux peuvent être transférés à la Caisse des dépôts selon le cadre légal applicable, dont le point de départ doit être confirmé pour le dossier concerné.
La Caisse des dépôts conserve ensuite les sommes pendant une durée maximale de vingt ans. Après trente ans sans demande des ayants droit, les avoirs sont reversés à l’État et leur restitution n’est plus possible.
La recherche s’effectue sur le site Ciclade avec les informations d’état civil du défunt et celles de la personne qui pense pouvoir demander la restitution. Les justificatifs seront demandés si une correspondance est trouvée.
Pour éviter de perdre du temps, saisissez les noms avec leurs anciennes orthographes éventuelles, sans multiplier les variantes incohérentes.
Si vous êtes bénéficiaire, comment recevoir le capital ?
Une réponse positive de l’assureur ouvre une phase distincte : vous devez prouver votre identité et fournir les documents nécessaires au paiement, tandis que l’assureur vérifie la clause bénéficiaire et la recevabilité de la demande.
L’assureur doit verser le capital dans le mois suivant la réception de tous les documents nécessaires au paiement.
La liste exacte dépend du contrat et du dossier. Elle peut comprendre une pièce d’identité, un relevé d’identité bancaire, l’acte de décès, un justificatif de lien ou tout document demandé pour établir l’identité du bénéficiaire.
Le lien familial ne suffit pas toujours. Un héritier peut être bénéficiaire, ne pas l’être, ou partager le capital avec d’autres personnes selon la rédaction de la clause bénéficiaire.
Le capital doit être revalorisé entre le décès et la réception des pièces nécessaires, ou jusqu’au transfert des fonds à la Caisse des dépôts, conformément au cadre applicable présenté par les organismes officiels.
Les frais engagés par l’assureur pour rechercher et informer les bénéficiaires ne peuvent pas être déduits du capital dû. Aucun paiement préalable ne doit être exigé pour obtenir le versement du capital décès.
Pour comprendre la différence entre couverture du risque et placement, consultez aussi notre article sur le rôle de l’assurance en finance.
Quand solliciter le notaire ?
Le notaire devient particulièrement utile lorsqu’une succession est ouverte, que plusieurs héritiers se contredisent ou que le contrat soulève une difficulté sur la clause bénéficiaire, les primes versées ou la déclaration fiscale.
Il peut intégrer la recherche dans le règlement de la succession. Il peut aussi interroger les fichiers accessibles dans le cadre de ses fonctions, notamment lorsqu’il doit établir l’actif successoral.
Demandez-lui de distinguer trois éléments : l’existence du contrat, l’identité du bénéficiaire et le traitement successoral du capital. Ces points ne produisent pas les mêmes effets.
Une contestation de clause, une suspicion de pression exercée sur le souscripteur ou un désaccord entre bénéficiaires justifie un avis personnalisé d’un notaire ou d’un avocat.
Le notaire sécurise le dossier. Il ne transforme pas automatiquement un héritier en bénéficiaire.
Les erreurs fréquentes à éviter
Les difficultés viennent souvent d’un mauvais aiguillage ou d’un dossier trop vague ; chaque erreur ci-dessous peut retarder la recherche ou conduire à transmettre des documents sensibles au mauvais interlocuteur.
- Confondre AGIRA et Ciclade : AGIRA recherche auprès des organismes d’assurance, tandis que Ciclade concerne les sommes déposées à la Caisse des dépôts. Utilisez les deux circuits lorsque l’ancienneté du décès le justifie.
- Écrire seulement « les héritiers » : cette formule ne désigne pas chaque bénéficiaire potentiel. Inscrivez séparément les noms et coordonnées connus.
- Attendre un retour détaillé de l’AGIRA : l’organisme transmet la demande, puis l’assureur contacte la personne identifiée comme bénéficiaire. Archivez votre demande sans attendre un rapport complet.
- Payer un prétendu intermédiaire : une demande de frais préalable pour débloquer le capital doit vous alerter. Reprenez contact avec l’assureur par ses coordonnées officielles.
- Confondre assurance-vie et assurance décès : les documents, les garanties et les organismes gestionnaires peuvent différer. Recherchez aussi les contrats de prévoyance séparément si les papiers du défunt en révèlent l’existence.
Dans ce cas, ne versez aucun frais préalable.
Le bon réflexe consiste à vérifier le domaine officiel, l’identité de l’interlocuteur et le contenu exact de la demande avant de transmettre une pièce d’identité ou un relevé bancaire.
Sources officielles à consulter
Les règles financières évoluent et certains délais dépendent du point de départ juridique retenu ; contrôlez les formulaires, les coordonnées et les modalités de restitution le 26 août 2026, puis avant chaque démarche.
- Service-Public → conditions de recherche d’un contrat après un décès → vérifier les pièces et les délais annoncés.
- AGIRA Vie → transmission des demandes aux organismes d’assurance → effectuer la saisine sur le canal prévu.
- Ciclade et Caisse des dépôts → recherche des capitaux non réclamés → demander une restitution lorsqu’une correspondance est identifiée.
- Ministère de l’Économie → contrats d’assurance-vie en déshérence → contrôler le parcours des sommes transférées.
Ces indications restent générales. Pour une succession litigieuse, une fiscalité particulière ou un refus de paiement, consultez un notaire, un avocat ou l’organisme compétent.
Vos questions
Comment savoir si un proche décédé avait une assurance-vie ?
Saisissez gratuitement l’AGIRA avec une copie de l’acte de décès et les informations disponibles sur les bénéficiaires potentiels. Examinez aussi les relevés bancaires et documents personnels, puis utilisez Ciclade si le décès est ancien ou si les fonds ont pu être transférés.
La recherche d’une assurance-vie est-elle payante ?
La demande auprès de l’AGIRA est gratuite. Aucun bénéficiaire ne doit verser de fonds à l’avance pour obtenir le paiement d’un capital décès.
Peut-on saisir l’AGIRA sans connaître l’assureur ?
Oui. La recherche AGIRA sert précisément à interroger les organismes d’assurance lorsque le nom de la compagnie est inconnu. Vous devez toutefois fournir une identification suffisamment précise du défunt et joindre l’acte de décès.
Que faire si aucun contrat n’est retrouvé ?
Vérifiez l’ancienneté du décès, relisez les documents du défunt et effectuez une recherche sur Ciclade lorsque le délai légal peut être atteint. Si une succession est en cours, transmettez les éléments au notaire afin qu’il examine les autres fichiers et produits financiers pertinents.
Les héritiers récupèrent-ils automatiquement l’assurance-vie ?
Non. Le capital revient à la ou aux personnes désignées dans la clause bénéficiaire, sous réserve des vérifications de l’assureur et des règles applicables. Un héritier peut être bénéficiaire, mais cette qualité doit être établie par le contrat ou par le cadre juridique compétent.
À retenir
Pour retrouver une assurance vie au nom d’un proche décédé, commencez par l’AGIRA, préparez l’acte de décès et identifiez séparément les bénéficiaires potentiels.
AGIRA recherche le contrat. Ciclade recherche les sommes transférées.
Conservez les preuves d’envoi, refusez toute demande de paiement préalable et sollicitez un notaire dès qu’une succession, une clause bénéficiaire ou un refus de versement devient litigieux.